Domain außenrollläden.de kaufen?
Wir ziehen mit dem Projekt
außenrollläden.de um.
Sind Sie am Kauf der Domain
außenrollläden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain außenrollläden.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Peha Jalousien/Rollladen-Modul D 454 FU-JR 2REGBussystem KNX=neinBussystem KNX-Funk=neinBussystem Funkbus=jaBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=sonstigeMontageart=REGBreite in Teilungseinheiten=2Mit Busankopplung=jaBusmodul abnehmbar=neinVor Ort-/Handbedienung=jaMit LED-Anzeige=jaSchaltstrom ohmsch=1 AMax. Anzahl der Jalousieausgänge=2Funktion Schalten=neinStromart=ACSchutzart (IP)=IP2072,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
IMMAX NEO Smart zur Steuerung von Jalousien und Rollläden, WiFiLichtschalter - innen, Installation: fest, Montage aufputz, Montage-Tiefe 36 mm, Funktionsweise: selbstständig, für Beleuchtung und Haushaltssteuerung, Reichweite: 30 m, Schutzgrad IP20, max. Strom 10 A, Farbe: Weiß, Verbindung über WiFi 2,4 GHz, unterstützt Betriebssystem Android und iOS, kompatibel mit der Apple Siri Shortcuts, Tuya, Lidl Home, Smartlife, Nedis SmartLife, ETA SMART, Tesla Smart und Immax NEO PRO, Abmessungen: 80 × 80 × 80 mm (H×B×T) Der IMMAX NEO Smart Schalter für die Steuerung von Jalousien und Rollläden, WLAN ist eine moderne Lösung für das intelligente Zuhause, die elegantes Design, praktische Bedienung und umfassende Kompati29,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **


Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
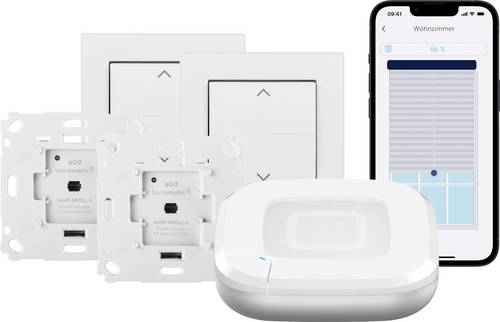
Homematic IP Starterkit Rollladen-Steuerung HmIP-SK29Rollläden smart gesteuert für mehr Komfort und Sicherheit Steuern Sie Ihre Rollläden smart und automatisiert - je nach Tageszeit oder Wetter. Dafür nutzen Sie das Homematic IP Starter Set Rollladensteuerung. Das Starter Set aus der Smart Home Systemwelt von Homematic IP besteht aus einem Access Point 2, zwei Rollladenaktoren und zwei Tasterwippen zur manuellen Steuerung. Die Markisen- und Rollladensteuerung nutzen Sie ganz flexibel: zusammengefasst in einer Gruppe, einzeln automatisiert, über Homematic IP Taster und Fernbedienungen, per Sprachbefehl, direkt am Gerät oder per Smartphone - zuhause und von unterwegs. Homematic IP Access Point 2 Der Access Point verbindet die angelernten Homematic IP Produkte mit der Homematic IP Cloud. Auf diese Weise können Sie Ihre Raumtemperatur von überall aus steuern: in den eigenen vier Wänden oder per Smartphone aus der Ferne. Access Point und Cloud funktionieren ohne Registrierung und Nutzerkonto. Safety first: So kommuniziert der Access Point mit anderen Homematic IP Geräten verschlüsselt über das zuverlässige Homematic IP Funk-Protokoll. Homematic IP Rollladenaktoren für Markenschalter Mit den Homematic IP Rollladenaktoren für Markenschalter steuern Sie Ihre Rollläden und Markisen automatisiert über alle gängigen Rohr-Rolladenmotoren. Die Inbetriebnahme der Rollladensteuerung gelingt intuitiv über die Homematic IP App. Die Rollläden werden dann automatisch kalibriert und eingestellt. Dana164,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
15001001+10122345 HOMEPILOT Funk Starterkit Rollladen-SteuerungDas Gateway premium ist die Smart-Home-Zentrale für dein HOMEPILOT Smart Home. Durch ihn lassen sich deine smarten HOMEPILOT Produkte per kostenloser App steuern und zahlreiche Automationen einstellen. Insgesamt kannst du bis zu 100 smarte Geräte anmelden, zu Gruppen zusammenfassen und in deine Automationen einbinden. Dabei wählst du dein eigenes Tempo und kannst dein System Schritt für Schritt erweitern - ob Rollläden, Markisen, Jalousien, Licht oder Heizung. Mit der kostenlosen HOMEPILOT App ist es ganz einfach, deine Hausautomation per Smartphone oder Tablet zu konfigurieren. Die übersichtliche und intuitiv bedienbare App macht es dir leicht, dein individuelles Dashboard zusammenzustellen, so dass du jederzeit schnellen Zugriff auf die wichtigsten Geräte, Gruppen oder Routinen hast. Dank Anbindung an Sprachassistenten wie Amazon Alexa, Google Assistant oder Apple Shortcuts wird die Nutzung deiner smarten Hausautomation noch komfortabler. Auch die Einbindung von Zigbee 3.0 zertifizierten Leuchtmitteln sorgt für noch mehr Flexibilität und umfangreiche Möglichkeiten. Lese mehr dazu im Reiter: Kompatibilität. Die Basis für das HOMEPILOT Smart-Home-System bildet das hauseigene Funksystem. Es ist ein komplett eigenständiges Funksystem, das auf 10 Jahren Erfahrung beruht und hundertprozentig Made in Germany ist. Sämtliche Geräteinfos, Routinen und automatischen Abläufe sind lokal auf deinem Gerät gespeichert, du kannst dein Smart Home also jederzeit auch ohne Internetverbindung bedienen. Dank Updates bleibt der das Gateway premium zukunftssicher und wird regelmäßig um neue Funktionen erweitert – für ein Smart Home, das sich deinem Leben anpasst. Erstelle deine individuellen Wunschszenarien und starte diese per Tastendruck oder lege automatische Abläufe fest! Deine Rollläden sollen jeden Morgen hochgefahren werden? Dann lege die Routine „Aufstehen“ an: Die Rollläden fahren zur Wunschzeit hoch, das Licht im Schlafzimmer geht an und das Bad wird aufgeheizt. In Kombination mit dem Gateway premium und smarten Sensoren lassen sich auch praktische Wenn-Dann-Abfolgen anlegen: Misst beispielsweise der intelligente Wettersensor extreme Sonneneinstrahlung, sorgt er automatisch dafür, dass die Rollläden herunterfahren und deine Wohnräume sicher vor Hitze schützen. Um das Gateway als zentrale Steuerung zu nutzen, muss dieses mit dem beiliegenden LAN-Kabel an einen freien LAN-Anschluss deines Routers angeschlossen werden. Ebenfalls muss das Netzteil eingesteckt werden. Nach Download der kostenlosen HOMEPILOT App für Android und iOS kannst du deine smarten Geräte dann ganz einfach anmelden, konfigurieren und steuern. An das Gateway premium lassen sich alle smarten HOMEPILOT Produkte anmelden - ob Gurtwickler, Rollladenmotoren, Heizkörper-Thermostate, Schaltaktoren, Zeitschaltuhren usw.. Diese erkennst du am Zusatz "smart" im Produktnamen. Ebenfalls lassen sich über den addZ-Stick (oder einem anderen Zigbee Gateway) unsere addZ LED-Lampen sowie auch herstellerübergreifend LED-Leuchtmittel wie Philips Hue, Ikea Tradfri, Ledvance Smart+, Tint und Innr einbinden. Über unser Skill für Amazon Alexa oder den Google Assistant Dienst lassen sich deine smarten Produkte auch per Sprache bedienen und in Routinen einbinden. Unterstützte Sprachen: Deutsch / Englisch / Niederländisch / Französisch / Italienisch / Spanisch / Polnisch / Tschechisch / Schwedisch. Der Gurtwickler RolloTron pure smart ist ein elektrischer Funk-Gurtwickler zur Unterputzmontage. Mit dem smarten Gurtwickler kannst du deine Rollladensteuerung per Funk steuern, aber natürlich auch vor Ort manuell über die großen Bedientasten steuern. Der Gurtwickler RolloTron pure smart erscheint in einem modernen Design mit großen Tasten und wird in der Farbe Ultraweiß geliefert. Die Lüftungs- und Sonnenposition kannst du frei wählen und per Tastendruck kannst du einfach zwischen automatischer und manueller Bedienung umstellen. Dieser elektrische Gurtwickler ist nicht nur mit unserem Handsender, sonder979,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Peha Jalousien/Rollladen-Modul D 454 FU-JR 2REGBussystem KNX=neinBussystem KNX-Funk=neinBussystem Funkbus=jaBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=sonstigeMontageart=REGBreite in Teilungseinheiten=2Mit Busankopplung=jaBusmodul abnehmbar=neinVor Ort-/Handbedienung=jaMit LED-Anzeige=jaSchaltstrom ohmsch=1 AMax. Anzahl der Jalousieausgänge=2Funktion Schalten=neinStromart=ACSchutzart (IP)=IP2072,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
IMMAX NEO Smart zur Steuerung von Jalousien und Rollläden, WiFiLichtschalter - innen, Installation: fest, Montage aufputz, Montage-Tiefe 36 mm, Funktionsweise: selbstständig, für Beleuchtung und Haushaltssteuerung, Reichweite: 30 m, Schutzgrad IP20, max. Strom 10 A, Farbe: Weiß, Verbindung über WiFi 2,4 GHz, unterstützt Betriebssystem Android und iOS, kompatibel mit der Apple Siri Shortcuts, Tuya, Lidl Home, Smartlife, Nedis SmartLife, ETA SMART, Tesla Smart und Immax NEO PRO, Abmessungen: 80 × 80 × 80 mm (H×B×T) Der IMMAX NEO Smart Schalter für die Steuerung von Jalousien und Rollläden, WLAN ist eine moderne Lösung für das intelligente Zuhause, die elegantes Design, praktische Bedienung und umfassende Kompati29,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pech, Anton: FensterFenster , Aus architektonischer Sicht behandeln die Autoren das Bauteil Fenster als Öffnung in der Wand. Sie stellen einen strukturellen Überblick der gebräuchlichen Fenstertypen vor und unternehmen eine systematische Betrachtung nach seinen Bauelementen konstruktiv, normativ und bauphysikalisch. Der technologischen Entwicklung Rechnung tragend, reihen sie die Vielzahl von modernen Fensterkonstruktionen und deren Baukörperanschlüsse in die Genealogie des Fensters ein. Die dritte Auflage wurde geprüft und korrigiert, in Bezug auf die Aktualität bei Normen und Technologien im Aufbau sowie bei den Materialien ist sie auf dem neuesten Stand. Beschattung, Dreifachverglasung, bauphysikalische Einbaudetails wie Dampfdichtigkeit und Diffusionsoffenheit finden besondere Berücksichtigung. , Tagfahrlichter > Lichter & Leuchten , Auflage: mit 153, teilw. farb. Abb., Erscheinungsjahr: 20230306, Produktform: Leinen, Titel der Reihe: Baukonstruktionen#11#, Autoren: Pech, Anton~Pommer, Georg~Zeininger, Johannes, Redaktion: Pech, Anton, Auflage: 23003, Auflage/Ausgabe: mit 153, teilw. farb. Abb, Seitenzahl/Blattzahl: 173, Abbildungen: 81 b/w and 73 col. ill., Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Gebäudeöffnung; Sonnenschutz; Einbruchschutz; Baukonstruktion; Baudetail; Bauteil; Fassade; Fassadenöffnung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Fenster~Bau / Hochbau~Hochbau, Fachkategorie: Materialien in der Architektur, Warengruppe: HC/Architektur, Fachkategorie: Architektonische Details, Komponenten und Motive, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhäuser Verlag GmbH, Verlag: Birkhuser Verlag GmbH, Länge: 247, Breite: 170, Höhe: 15, Gewicht: 636, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2743954, Vorgänger EAN: 9783035622133 9783990430231 9783211215005, Alternatives Format EAN: 9783035627046, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.